기업부설연구소 인정제도
기업부설연구소·연구개발전담부서 인정제도는 「기업부설연구소등의 연구개발 지원에 관한 법률」에 따라 일정 요건을 갖춘 기업의 연구개발전담조직을 신고·인정하여, 연구개발활동에 따른 조세·관세·자금·병역특례 등 각종 혜택을 부여함으로써 기업의 기술혁신 활동을 지원·촉진하는 제도입니다.
더케이비즈솔루션은 인적·물적 요건 진단부터 연구공간 설계, 신고서류 작성, 현장실사 대응, 사후관리까지 기업부설연구소 설립의 전 과정을 원스톱으로 지원합니다.
법적 근거
· 기업부설연구소등의 연구개발 지원에 관한 법률 제7조
· 같은 법 시행령 제6조 (인정기준)
· 같은 법 시행규칙 제2조 (연구전담요원 및 연구시설 기준)
※ 2025.1.31 제정, 시행령·시행규칙 2026.2.1 시행
담당 기관
· 주관: 과학기술정보통신부
· 위탁: (사)한국산업기술진흥협회(KOITA)
· 접수·인정·변경신고·사후관리 업무 수행
※ 온라인 시스템을 통한 先설립·後신고 체계
기업부설연구소 vs 연구개발전담부서
기업의 규모와 연구인력 확보 가능성에 따라 두 가지 유형 중 선택하여 신고할 수 있습니다.
기업부설연구소
일정 규모 이상의 독립된 연구조직
- 연구전담요원을 기업규모별 최소 기준 이상 확보
- 소기업 3명 / 벤처·연구원창업 중소기업 2명 / 중기업 5명
- 중견기업 7명 / 대기업 10명 / 해외연구소 5명 이상
- 독립된 연구공간 + 연구기자재 확보 필수
활용: 전문연구요원 병역특례 신청, 국가연구개발사업 주관기관 참여에 유리
연구개발전담부서
초기 단계 기업의 연구개발부서
- 기업규모에 관계없이 연구전담요원 1명 이상만 확보
- 독립된 연구공간과 연구기자재 요건은 동일 적용
- 연구소에 비해 인적요건 부담이 낮아 초기 중소기업에 적합
- 요건 충족 시 기업부설연구소로 전환 가능
활용: 연구·인력개발비 세액공제 수혜, 벤처·이노비즈 인증 연계 기반 마련
신고대상 기업
- 「상법」상 회사 (개인기업, 합자, 합명, 주식회사 등)
- 「중소기업기본법」상 중소기업
- 지방공기업, 공공기관(공기업), 산업기술연구조합
- 농어업법인, 사업자등록을 한 법인 아닌 단체
- 과학기술·서비스 분야 연구개발활동을 수행하는 기업
신고대상 제외기관
- 「고등교육법」상 대학 등 비영리 교육기관
- 민법 제32조에 따른 사단·재단법인
- 「근로자직업능력 개발법」상 기능대학·직업훈련기관
- 「의료법」에 의한 의료법인
- 인문·사회과학 분야 및 유흥업종
인정요건 (인적 · 물적)
기업규모별 연구전담요원 수, 연구공간, 연구기자재 요건을 모두 충족해야 합니다.
인적요건 (연구전담요원 수)
| 구분 | 기업 유형 | 연구전담요원 최소 인원 |
|---|---|---|
| 기업부설 연구소 |
벤처기업 / 연구원·교원 창업 중소기업 | 2명 이상 |
| 소기업 | 3명 이상 (창업 3년 이내 2명 이상) | |
| 중기업 | 5명 이상 | |
| 국외 소재 기업연구소 (해외연구소) | 5명 이상 | |
| 중견기업 | 7명 이상 | |
| 대기업 | 10명 이상 | |
| 연구개발 전담부서 |
기업규모와 무관하게 동등 적용 | 1명 이상 |
연구전담요원 자격기준
기업규모 무관 인정
- 자연계(자연과학·공학·의학계열) 학사 학위 이상 소지자
- 「국가기술자격법」상 기술·기능분야 기사 이상 자격 소지자
중소기업 한정 인정
- 자연계 전문학사 + 연구경력 2년 (3년제는 1년) 이상
- 산업기사 자격 + 연구경력 2년 이상
- 마이스터고·특성화고 졸업 + 연구경력 4년 이상
- 기능사 자격 + 연구경력 4년 이상
- 창업 3년 미만 소기업 대표이사도 인정 가능
산업디자인 · 서비스 분야 특례
자연계 전공이 아니더라도 학사 이상, 서비스분야 1급 자격, 전문학사+경력 2년, 서비스분야 2급+경력 2년 등으로 인정. 제품디자인·포장디자인 분야 및 유흥 관련분야를 제외한 서비스업종이 해당됩니다.
연구전담요원으로 인정받을 수 없는 사람
· 건강보험·국민연금·근로소득 원천징수부로 직원임을 증명할 수 없는 자 · 대학원 주간과정 재학자(박사과정·국가R&D 참여 석사는 예외) · 6개월 이상 연구활동 수행 불가자 · 대표자·감사·비상임이사(창업 3년 미만 소기업 대표이사 제외) · 산업연수생 신분 외국인
물적요건 (연구공간 · 연구기자재)
① 독립된 연구공간
- 사방이 고정된 벽체로 다른 부서와 구분
- 별도의 출입문을 갖춘 독립공간 확보
- 연구기자재 설치 후에도 연구원이 상시 근무 가능한 면적
- 중소기업·벤처·연구원창업 기업은 50㎡ 이하 시 칸막이 구분 허용
② 연구기자재
- 연구전담요원·연구보조원이 연구개발 전용으로 사용
- 기계, 기구, 장치, 재료 등 분야에 적합한 장비
- 반드시 인정된 연구공간 내부에 위치해야 함
- 외주용역 목적의 영리장비는 인정 불가
연구소 설치 장소 주의사항
· 무허가건물·가건물·주거용건물(아파트 포함)은 설치 불가 · 건축물대장 1개층 복층 개조한 복층에는 설립 불가 · 연구소는 하나의 주소지에 두는 것이 원칙(필요시 주소재지·부소재지 분리 가능) · 2개 이상 기업이 1개 연구소 공동설립 불가 · 같은 기업이 복수 연구소 신청 시 연구분야(KSIC 중분류) 또는 주소지가 서로 달라야 함
기업부설연구소 주요 혜택
조세·관세·자금·병역특례까지 기업 R&D 활동을 전방위로 지원
연구·인력개발비 세액공제
당해년도 발생 연구·인력개발비
또는 증가분의 50% 중 택일
기업규모에 따라 차등 적용
증가분 방식 병행 가능
일반연구개발 기본공제
+ 증가분 25% 추가공제
세제 혜택 범위
· 연구전담요원 인건비, 교육훈련비, 원재료비, 위탁·공동연구개발비 모두 공제 대상
· 연구·인력개발 설비투자에 대한 세액공제 · 학술연구용품 관세 감면 · 기업부설연구소용 부동산 지방세 감면
조세
연구·인력개발비 세액공제
설비투자 세액공제
관세
학술연구용품
관세 감면
자금
국가연구개발사업
참여 및 가점
병역특례
전문연구요원
편입 신청 가능
지방세
연구소용 부동산
지방세 감면
비과세
연구원 연구활동비
월 20만원 비과세
인증연계
벤처·이노비즈·메인비즈
인증 신청 기반
성장지원
정부 R&D 지원사업
우선 참여 기회
기업부설연구소 설립 절차
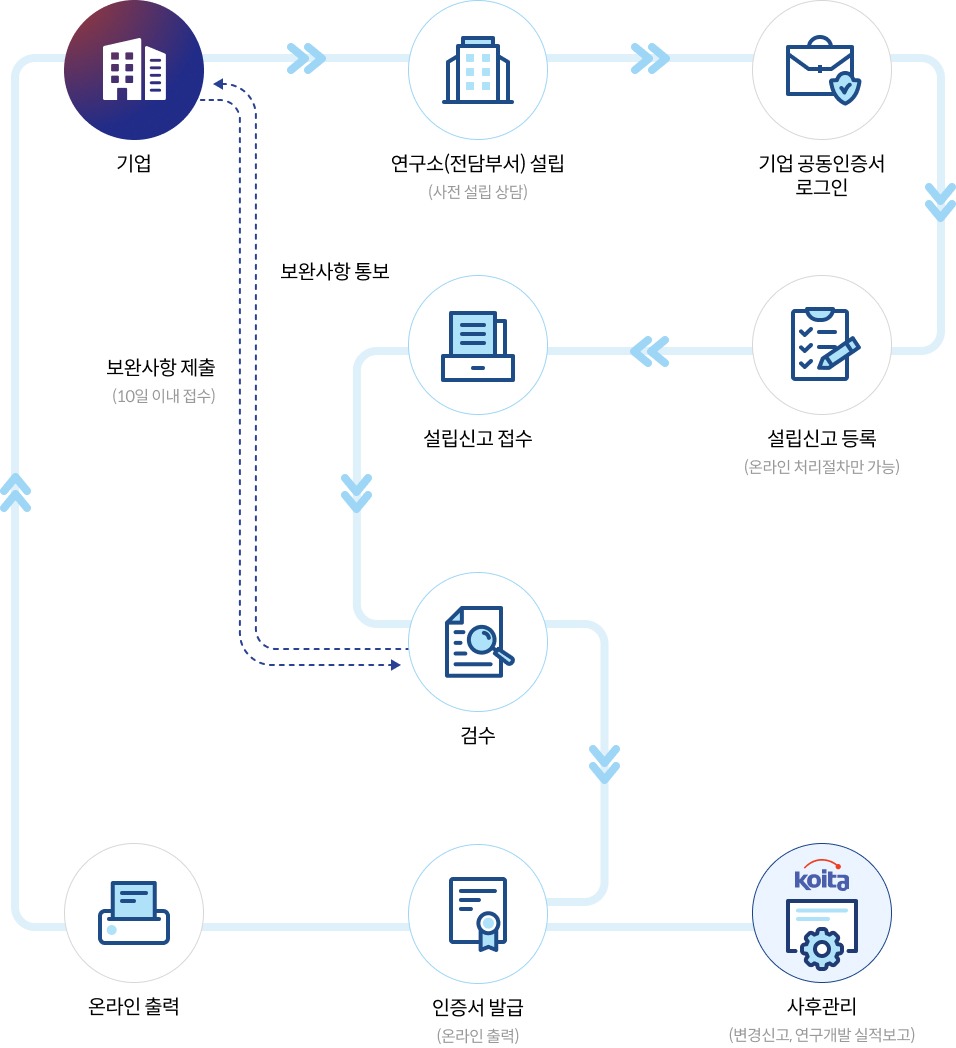
신청서류 접수일로부터 10일 이내 처리 원칙 (현장조사 소요기간 제외)
연구소·전담부서 설립
- 사전 설립 상담
- 독립된 연구공간 확보
- 연구전담요원 채용
- 연구기자재 배치
신고서류 작성
- 인정 신청서 작성
- 연구개발활동 개요서
- 연구기자재·인력 현황
- 도면·현판사진 준비
온라인 신고 접수
- 기업 공동인증서 로그인
- KOITA 시스템 등록
- 첨부서류 업로드
- 접수 확인
검수 · 보완
- 서류 검토
- 필요시 현장조사
- 보완사항 통보 시
10일 이내 제출 - 요건 충족 확인
인정서 발급
- 온라인 인정서 출력
- 변경신고 의무 안내
- 사후관리 시작
- 매년 4월말 실적보고
주요 제출서류
지정서식 (온라인 입력)
- ① 기업부설연구소(또는 전담부서) 인정 신청서
- ② 연구개발활동 개요서
- ③ 연구기자재 현황
- ④ 연구개발인력 현황
첨부서류
- ⑤ 사업자등록증 사본
- ⑥ 회사 조직도 및 연구소 조직도
- ⑦ 층 전체도면 및 연구소 내부도면
- ⑧ 전용 출입구 현판사진 및 내부사진
- ⑨ 4대 사회보험 사업장 가입자 명부
해당기업에 한해 추가 제출
· 중소기업 확인서 (중소벤처기업부 발급) · 벤처기업 확인서 (벤처확인종합관리시스템) · 중견기업 확인서 (중견기업연합회) · 중소기업기준검토표 또는 일반과세자 부가가치세 신고서 (서비스분야, 세무회계사 명판날인 필수) · 연구원·교원 창업 증빙서류 · 연구원 10인 이상 시 안전 및 유지관리비 내역서, 보험가입보고서
더케이비즈솔루션이 대신 해드리는 일
기업은 본업에만 집중하세요. 복잡한 설립·신고 절차는 더케이비즈솔루션이 책임집니다.
R&D 역량진단 서비스
기업부설연구소 인정 이후, 자사의 연구역량을 객관적으로 진단하고 전략 수립에 활용하세요.
강·약점 파악
자사의 종합 역량점수, 평가지표별 점수, 상위백분위, 역량유형 등 다양한 평가 결과를 통해 R&D 역량의 강점과 약점을 분야별로 파악할 수 있습니다.
경쟁사 비교
동종 업종·기업규모 내 경쟁사 대비 자사의 포지션을 분석하고, 세부 평가항목별 역량점수를 비교하여 전략적 방향성을 설정할 수 있습니다.
정부사업 활용
자사 역량수준에 맞는 정부 R&D 지원사업을 선별하여 신청할 수 있으며, 사업 수행 후 역량 변화를 사업성과로 제시할 수 있습니다.
R&D 역량진단 4대 영역 · 25개 지표
R&D 자원
6개 지표 · 가중치 0.29~0.33
투자규모, 집약도, 연구인력, 연구기자재 등
혁신활동
6개 지표 · 가중치 0.29~0.31
연구소 업력, 고급인력, 교육훈련비 등
혁신산출
6개 지표 · 가중치 0.16~0.18
특허 건수, 신기술·신제품 인증 실적
혁신성과
7개 지표 · 가중치 0.22
매출성장률, 영업이익률, 수상실적 등
※ 과학기술정보통신부와 한국산업기술진흥협회(KOITA)가 기업부설연구소 보유 기업에 제공하는 공식 서비스
관련 법령
기업부설연구소·연구개발전담부서 제도의 법적 근거 조문입니다. 각 항목을 클릭하면 펼쳐져 확인할 수 있습니다.
기업부설연구소등의 연구개발 지원에 관한 법률 시행령
[시행 2026. 2. 1.] [대통령령 제36055호, 2026. 1. 27., 제정]
이 영에서 사용하는 용어의 뜻은 다음과 같다.
- "연구개발활동"이란 과학기술 분야 또는 서비스 분야(별표 1의 유흥 등 관련 분야는 제외한다)의 지식을 축적하거나 새로운 응용방법을 찾아내기 위하여, 축적된 창의적 지식을 활용하는 체계적이고 창조적인 활동으로서 새로운 제품 및 공정(工程)을 개발하기 위한 시험제품의 설계·제작 및 시험, 새로운 서비스 및 서비스 전달체계의 개발 등 사업화 전까지의 모든 과정을 말한다.
- "연구시설"이란 연구개발활동을 위하여 배타적으로 사용하는 독립된 연구공간과 연구개발활동에 직접 사용하는 연구 기자재 및 부대시설을 말한다.
- "연구전담요원"이란 연구개발과 관련된 업무 외의 생산·판매·영업 등의 기업활동과 관련된 다른 업무를 겸하지 않는 사람을 말한다. 다만, 창업일로부터 3년이 경과하지 않은 소기업의 대표자로서 연구개발과 관련된 업무를 하는 사람을 포함한다.
- "연구보조원"이란 연구전담요원의 지시에 따라 실험·검사 및 측정 등 연구보조업무를 하면서 연구개발과 관련된 업무 외에 생산·판매·영업 등의 기업활동과 관련된 다른 업무를 겸하지 않는 사람을 말한다.
- "연구관리직원"이란 연구행정, 연구지원 사무 등 연구관리업무를 하는 사람을 말한다.
① 법 제7조제1항에서 "연구인력 및 시설 등 대통령령으로 정하는 기준"이란 다음 각 호의 기준을 말한다.
1. 다음 각 목의 구분에 따른 연구전담요원을 상시 확보할 것
- 가. 소기업이 설립한 기업부설 연구기관: 3명 이상. 다만, 소기업의 창업일부터 3년까지는 2명 이상으로 한다.
- 나. 중기업이 설립한 기업부설 연구기관: 5명 이상. 다만, 소기업에서 중기업이 된 기업은 중기업이 된 날부터 1년까지는 3명 이상으로 한다.
- 다. 과학기술정보통신부령으로 정하는 과학기술 분야 연구기관의 연구원 및 대학의 교원이 창업한 연구개발형 중소기업 또는 벤처기업이 설립한 기업부설 연구기관: 2명 이상
- 라. 중견기업이 설립한 기업부설 연구기관: 7명 이상
- 마. 그 밖의 기업부설 연구기관: 10명 이상
- 바. 국외에 있는 기업부설 연구기관: 5명 이상
- 사. 기업의 연구개발부서: 1명 이상
2. 연구공간, 연구 기자재, 부대시설 등 과학기술정보통신부령으로 정하는 기준에 적합한 연구시설을 갖출 것
※ 같은 기업이 2개 이상의 기업부설연구소등에 대하여 인정을 신청하는 경우에는 전문연구 분야(한국표준산업분류 업종) 또는 주소지가 서로 달라야 한다.
① 법 제7조제2항에 따라 기업부설연구소등으로 인정을 받으려는 기업은 과학기술정보통신부령으로 정하는 신청서에 다음 각 호의 사항을 기재하여 과학기술정보통신부장관에게 제출해야 한다.
- 기업 명칭
- 대표자
- 소재지
- 연구 분야
- 주요 연구내용
- 연구개발인력
- 연구시설
- 그 밖에 기업부설연구소등의 인정을 위하여 필요한 사항
② 법 제7조제4항에 따른 변경신고를 하려는 기업은 변경신고 사유가 발생한 날부터 30일 이내에 과학기술정보통신부령으로 정하는 변경신고서를 과학기술정보통신부장관에게 제출해야 한다.
③ 보완명령은 보완 사유, 보완 기간, 그 밖에 보완에 필요한 사항이 포함된 보완명령서로 한다.
과학기술정보통신부장관은 「조세특례제한법」 제10조제1항제1호 각 목 외의 부분에 따른 신성장·원천기술 및 같은 항 제2호 각 목 외의 부분에 따른 국가전략기술 등을 연구하는 기업부설연구소를 핵심기술 기업부설연구소로 선정하여 필요한 지원을 할 수 있다.
법 제9조제5호에서 "대통령령으로 정하는 사항"이란 다음 각 호의 사항을 말한다.
- 기업부설연구소등에 근무하는 연구전담요원 및 연구보조원이 연구에 전념할 수 있도록 연구 활동 외의 업무에 종사하는 상시 근무 종업원을 둘 것
- 기업부설연구소등은 하나의 주소지에 둘 것. 다만, 연구의 원활한 수행을 위하여 필요한 경우에는 다음 각 목의 요건을 갖추어 주소재지와 부소재지로 구분하여 2개 이상의 장소에 둘 수 있다.
- 각 주소지에 독립된 연구시설을 갖추고 있을 것
- 각 주소지에 기업부설연구소등의 연구전담요원 또는 연구보조원 1명 이상이 상시 근무할 것
- 기업부설연구소등의 연구전담요원 및 연구보조원은 소속된 기업부설연구소등의 연구시설에서 근무할 것. 다만, 감염병 대응 또는 과학기술정보통신부장관이 필요하다고 인정하는 경우에는 신고 후 자택 등 연구시설이 아닌 장소에서 근무할 수 있다.
① 정부는 법 제11조제1항에 따라 기업부설연구소등이 다음 각 호의 활동을 추진하는 경우 그 활동에 필요한 비용의 전부 또는 일부를 보조할 수 있다.
- 단독 또는 공동 기술개발
- 해외 기업 또는 연구기관과의 기술협력
- 국내외 기업 또는 연구기관으로부터의 기술이전
- 기업부설연구소등이 보유한 기술의 사업화
- 그 밖에 기업부설연구소등의 기술개발 또는 기술협력을 위하여 필요한 활동
② 정부는 비용 보조 시 활동 내용, 보조금의 용도 및 사용계획, 활동 성과의 활용 등이 포함된 협약을 기업과 체결한다.
③ 정부는 기업부설연구소등의 기술개발 지원을 위하여 정보 제공, 연구개발 역량 진단, 시설·장비의 공동 이용 등의 사업을 추진한다.
① 기업부설연구소를 우수 기업부설연구소로 지정받으려는 기업은 과학기술정보통신부장관에게 지정을 신청한다.
② 과학기술정보통신부장관은 기업 및 기업부설연구소의 역량, 핵심 보유기술 등 심사항목에 따라 우수 기업부설연구소 지정 여부를 심사한다.
③ 지정하려는 경우 7일 이상 지정 예정 공고를 실시하고 이해관계인의 의견을 수렴한다.
우수 기업부설연구소에 대한 지원 (제6항):
- 「국가연구개발혁신법」에 따른 국가연구개발사업 우선 참여
- 포상 우선 추천
① 법 제18조에 따라 매년 9월 7일을 「기술개발인의 날」로 한다.
② 정부는 기술개발인의 날에 기술혁신 및 연구개발 역량 강화에 기여한 개인 및 기관·단체에 대한 포상과 기업의 기술혁신에 기여한 연구자의 긍지와 자부심을 고취하기 위한 교육, 홍보 및 행사 등을 실시할 수 있다.
과학기술정보통신부장관은 다음 각 호의 업무를 (사)한국산업기술진흥협회(KOITA)에 위탁한다.
- 통계작성 및 실태조사에 관한 업무
- 정보관리체계 구축·운영에 관한 업무
- 기업부설연구소등 인정 신청의 접수 처리 및 인정에 관한 업무
- 인정서 발급에 관한 업무
- 기업부설연구소등의 변경신고 접수 처리에 관한 업무
- 기업부설연구소등의 인정취소, 보완명령 및 청문 실시에 관한 업무
- 기업부설연구소등이 제출하는 연구개발 실적 등의 접수에 관한 업무
- 우수 기업부설연구소 지정 신청 접수 및 심사 지원
※ 실무 접수·심사·변경·취소의 주체는 KOITA이며, 기업은 KOITA 온라인 시스템을 통해 모든 절차를 진행합니다.
조세특례제한법 (연구·인력개발비 세액공제)
국세청 2025년 연구·인력개발비 세액공제 사전심사 가이드라인 기준
"연구개발"이란 과학적·기술적 진전 또는 새로운 서비스 및 서비스 전달체계 개발을 위한 체계적이고 창의적인 활동을 말하며, 조특령 제1조의2 활동을 제외함.
"인력개발"이란 내국인이 고용하고 있는 임원 또는 사용인을 교육·훈련시키는 활동을 말함.
다음 각 호의 활동은 세액공제 대상 "연구개발"에서 제외된다.
- 일반적인 관리 및 지원활동
- 시장조사, 판촉활동 및 일상적인 품질시험
- 반복적인 정보수집 활동
- 경영이나 사업의 효율성을 조사·분석하는 활동
- 특허권의 신청·보호 등 법률 및 행정 업무
- 광물 등 자원 매장량 확인, 위치 확인 등 조사·탐사 활동
- 위탁받아 수행하는 연구활동
- 이미 기획된 콘텐츠를 단순 제작하는 활동
- 기존에 상품화 또는 서비스화된 소프트웨어 등을 복제하여 반복적으로 제작하는 활동
- 이미 연구개발된 제품·기술·서비스·설계·디자인 등과 동일성을 유지하는 범위에서 이를 단순하게 보완·변경·개선하는 활동
내국인의 연구개발 및 인력개발을 위한 비용 중 대통령령으로 정하는 비용을 해당 과세연도의 법인세 또는 소득세에서 공제하여 주는 제도이다. 연구·인력개발비는 ① 신성장·원천기술 연구개발비, ② 국가전략기술 연구개발비, ③ 일반연구·인력개발비로 구분하여 계산한다.
| 구분 | 당기분 방식 | 증가분 방식 |
|---|---|---|
| 중소기업 | 25% | 50% |
| 중소유예 (1~3년) | 20% | 40% |
| 중소유예 (4~5년) | 15% | 40% |
| 중견기업 | 8% | 40% |
| 일반기업 | Min(연구개발비/수입금액×50%, 2%) | 25% |
※ 신성장·원천기술(중소 30% + 수입금액 대비 최대 10%), 국가전략기술(중소 40% + 수입금액 대비 최대 10%) 공제율은 별도 적용된다.
세액공제를 적용받고자 하는 내국인은 연구개발계획서, 연구개발보고서 및 연구노트 등 증거서류를 과세연도 수행한 연구개발 과제별로 작성하고, 해당 과세연도의 종료일로부터 5년 동안 보관해야 한다.
※ 실질적 요건 충족 여부에 대한 사후관리 강화 및 부당한 조세지출 방지를 위해 증빙서류 작성·보관 의무가 부여되어 있다.
※ 법령 전문은 국가법령정보센터(law.go.kr)에서 확인하실 수 있습니다.
기업부설연구소 전문가 그룹이 풍부한 경험과 노하우로
대표님의 연구소 설립을 완벽하게 지원합니다.
설립 승인율
누적 설립 실적
R&D 컨설팅 경력
- 기술보증기금 경기.인천 본부장(전)
- 기술보증기금 구로.원주 지점장(전)
- 기술보증기금 가산 지점장(전)
- 기술보증기금 벤처.이노비즈 제도 담당부장(전)
- 이노비즈 협회 전문위원
- 정책자금 및 인증 아카데미 운영(현)
더케이비즈솔루션 기업부설연구소 설립 프로세스
-
1요건 진단 및 전략 수립
(기업규모별 인적요건, 연구공간 적합성 분석)
-
2연구공간·조직 설계
(독립공간 구축, 조직도 구성, 연구전담요원 배치)
-
3신고서류 작성 · 접수
(연구개발활동 개요서 작성, 온라인 신고 대행)
-
4검수·보완 대응
(현장실사 대응, 보완사항 신속 처리)
-
5인정서 발급 및 사후관리
(변경신고·실적보고, 세액공제·병역특례 연계)